
Tante incognite, ma i mercati guardano gli utili
Data pubblicazione: 17 settembre 2026
Autore:
- Dalla Fed alle midterm: entriamo nell’ultima parte dell’anno con molte domande e poche risposte.
- Mentre tante variabili restano aperte, gli utili societari segnalano che la crescita prosegue.
- In un mondo in trasformazione, la regola di un’adeguata diversificazione è più valida che mai.
VOLATILITÀ PRONTA A RISVEGLIARSI?
I mesi estivi sono stati insolitamente calmi rispetto ai precedenti anni
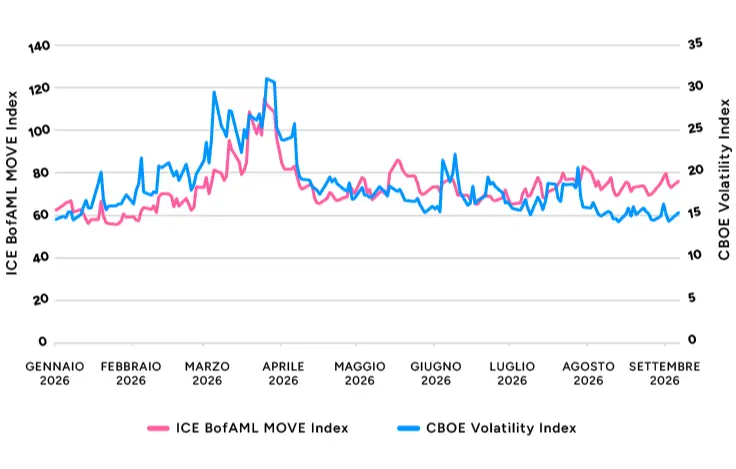
Fonte: elaborazione Wealthype su dati Bloomberg, Fred, Investing.com
Dopo un’estate di volatilità tutto sommato contenuta, come si nota dai due indicatori dell’azionario (CBOE Volatility Index) e dell’obbligazionario (ICE Bofa Merrill Lynch MOVE Index), i mesi che abbiamo davanti promettono una certa densità.
In estate, le ostilità fra Stati Uniti e Iran si sono nuovamente intensificate e settembre è iniziato all’insegna dei rialzi del prezzo del petrolio. Il che ha dato ulteriore linfa ai timori di inflazione. Tutto questo ci porta alle prospettive di politica monetaria, non più così semplici da decodificare tra una BCE che ribadisce la volontà di riportare l’inflazione sull’obiettivo del 2% e una Fed che, con la presidenza Warsh, ha messo da parte le “forward guidance”, le indicazioni che davano ai mercati un’idea delle intenzioni dell’autorità monetaria USA. Da una parte e dall’altra dell’Atlantico, ci si chiede se ci sia spazio per ulteriori aumenti dei tassi. E la risposta è: dipende, appunto, dall’inflazione.
A condizionare i prezzi potrebbe essere anche la politica commerciale, con le tensioni sui dazi che in estate hanno riconquistato le prime pagine: l’agenda protezionistica del presidente USA Donald J. Trump ha portato gli Stati Uniti a scontrarsi con lo storico alleato e vicino di casa, il Canada; anche nei rapporti con l’UE ancora non si vede una piena distensione (complice la regolamentazione, in ambito europeo, delle grandi piattaforme tech, che non trova molto d’accordo il presidente Trump).
Confermare o ribaltare le priorità? Dipende (anche) dai prossimi appuntamenti elettorali
Tutti questi temi potrebbero subire accelerazioni o frenate a valle dei prossimi appuntamenti elettorali: le midterm del 3 novembre negli Stati Uniti d’America (che possono rafforzare o indebolire la linea dell’attuale amministrazione) e il voto, l’anno prossimo, in alcuni Paesi chiave dell’Unione Europea come Francia, Spagna e Italia.
Comunque vada, gli eletti difficilmente potranno sottrarsi a una sfida: quella fiscale, con la spesa pubblica che oggi è impegnata anche sul fronte della difesa e della sicurezza. Se serve spendere di più, ci si può sempre indebitare. O no? Il punto è che il debito ha un prezzo. Per le emissioni governative, esso è rappresentato dai rendimenti obbligazionari.
Da alcuni mesi tali rendimenti sono sotto pressione (pure) perché devono competere con le emissioni delle Big Tech, chiamate a finanziare lo sviluppo degli ambiziosi progetti legati all’Intelligenza Artificiale.
Tutte le sfide del debito governativo: la concorrenza delle Big Tech
I numeri ci danno una misura dell’importanza raggiunta dal mercato obbligazionario corporate. Nel 2025, a livello globale, il comparto valeva circa 41mila miliardi di dollari; secondo le stime, potrebbe più che raddoppiare nel prossimo decennio, superando i 100mila miliardi entro il 2034. Il Nord America resta il principale mercato, con una quota che supera il 37% del totale.
I NUMERI DEL MERCATO OBBLIGAZIONARIO CORPORATE
La dimensione del comparto potrebbe più che raddoppiare nel prossimo decennio
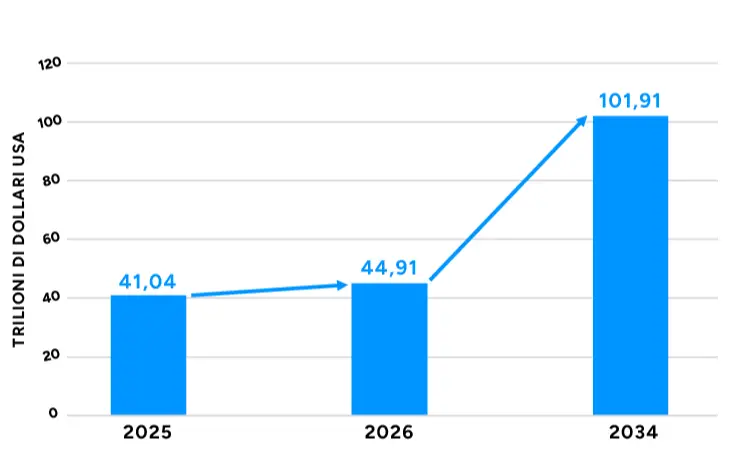
Fonte: elaborazione Wealthype su stime Fortune Business Insight
Su questo, una breve ma inevitabile digressione. I mesi estivi non hanno dissolto uno dei principali interrogativi che da tempo accompagnano il boom dell’IA. Ovvero: i colossali investimenti destinati a chip, data center e infrastrutture riusciranno a generare ritorni adeguati? Difficilmente una risposta arriverà a stretto giro: molti progetti sono infatti ancora in fase di sviluppo e servirà del tempo perché gli effetti dell’IA su ricavi, margini e produttività diventino pienamente misurabili.
È anche per questo che il mercato continua a osservare con particolare attenzione i risultati delle società più esposte al tema. La trimestrale di Nvidia, per esempio, rimane uno degli appuntamenti più seguiti, proprio perché restituisce un quadro della domanda di infrastrutture per l’IA. Ma sotto osservazione sono anche gli hyperscaler, i grandi gruppi tecnologici che stanno sostenendo una parte consistente degli investimenti in data center e capacità di calcolo, per il loro crescente ricorso al mercato obbligazionario.
Mentre negli States si aspetta di capire chi riuscirà a catturare il valore economico della trasformazione (e i tempi, sotto questo profilo, appaiono ancora prematuri), c’è da monitorare anche la concorrenza cinese, in una corsa per lo sviluppo dell’IA alla quale il competitor numero uno degli Stati Uniti non pare avere nessuna intenzione di sottrarsi. Pure perché, da una parte come dall’altra, sono in gioco questioni di assoluto primo piano come sicurezza nazionale e competitività economica.
La diversificazione vale ancora (proprio perché viviamo in un mondo in trasformazione)
Fed, dazi, Medio Oriente, elezioni, debito: il mercato entra nell’ultima parte dell’anno con molte domande e poche risposte. Un punto di attenzione è l’incremento dei rendimenti obbligazionari USA (con l’allargamento delle dimensioni dei buyback del Tesoro sancito in queste settimane dal segretario Scott Bessent al fine di contenerlo): al 10 settembre, il trentennale USA era al 5,3% (1) e il decennale oltre il 4,8% (2), livelli che non si vedevano più o meno da vent’anni. Il rialzo ci dice che, forse, il paradigma sta cambiando e che – forse – persino il Treasury USA non è più quel rifugio sicuro che era considerato un tempo: sull’argomento, in estate, è uscito un documento molto interessante, a cura dell’economista di Stanford Hanno Lustig. Lo ha pubblicato l’Aspen Economic Strategy Group (3).
Tutto questo dovrebbe invitare i mercati azionari a una riflessione. Eppure, pur tra i vari “stop&go”, quella che vediamo finora è una ragionevole tenuta. Si può spiegare col fatto che, più che al debito pubblico (un tema non solo negli USA, comunque), i mercati guardano ad altre sfide, tra cui le prossime tappe dello sviluppo dell’Intelligenza Artificiale, con le sue ricadute sui vari settori economici.
Mentre quasi tutte le variabili macro restano aperte, quindi, i mercati sembrano aver scelto la loro bussola: gli utili societari. Nel secondo trimestre, gli utili per azione dell’S&P 500 sono cresciuti e per la seconda metà dell’anno il mercato si attende un ulteriore rialzo, fra l’altro non limitato alla manciata di “magnifici” nomi tech che hanno dominato il mercato negli ultimi anni. In uno scenario come questo, la tenuta degli utili si impone come il vero snodo da osservare.
IN MEZZO A TANTE INCOGNITE, UNA CERTEZZA (PER ORA): GLI UTILI
Mentre lo scenario resta incerto, i fondamentali societari continuano a mostrare una certa forza
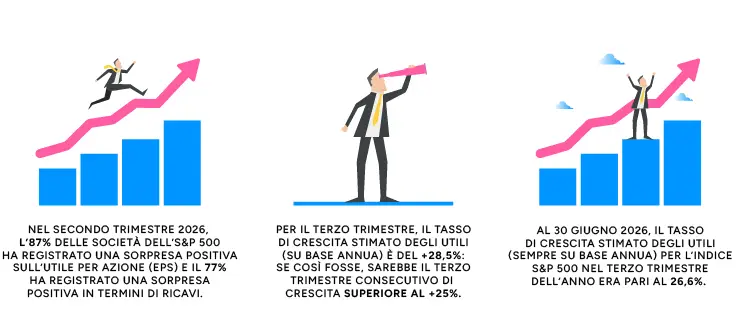
Fonte: Factset, dati al 4 settembre 2026
D’altra parte, come visto, l’obbligazionario è tornato a offrire rendimento. Quindi, che fare? In un contesto in cui ogni scenario può avere un’evoluzione non prevedibile, la risposta si conferma nell’adeguata diversificazione, accompagnata da un eventuale – e sempre ragionato – ribilanciamento periodico. Con o senza correlazione tra equity e bond, infatti, questa regola non viene meno. Proprio perché viviamo in un mondo in piena trasformazione, che può presentare nuovi rischi ma anche inedite opportunità.
(1) https://it.investing.com/rates-bonds/u.s.-30-year-bond-yield
(2) https://it.investing.com/rates-bonds/u.s.-10-year-bond-yield
(3) https://www.economicstrategygroup.org/publication/americas-risky-debt-what-markets-see-that-policymakers-dont/
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Messaggio pubblicitario con finalità promozionale. I contenuti degli articoli pubblicati sul presente sito sono redatti da Wealthype.ai per Fineco Bank. Fineco non si assume alcuna responsabilità in merito alla correttezza, completezza e veridicità delle informazioni fornite. Il contenuto degli articoli pubblicati sul sito Fineco non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Fineco declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Giuseppe Maria Postorino
Personal Financial AdvisorMenù
Via Diego Vitrioli 13
89127, Reggio di Calabria
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Giuseppe Maria Postorino e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
